SOUZOKU GUIDE
相続登記の義務化
期限は2027年3月31日、過料はまだ科されていません
先に結論です。相続登記の義務化で最も早い期限は2027年3月31日。この記事を書いている2026年8月23日から数えて、あと約7か月です。 そして「10万円以下の過料」は、2026年8月の時点ではまだ科されようがありません。 制度のしくみ上、申請義務に違反したという状態が成立しうるのは2027年4月1日以降だからです。 煽られて慌てる必要はありませんが、締切は確実に近づいています。条文と法務局の公式資料で、期限の数え方と過料までの手順を整理します。
期限は2027年3月31日です
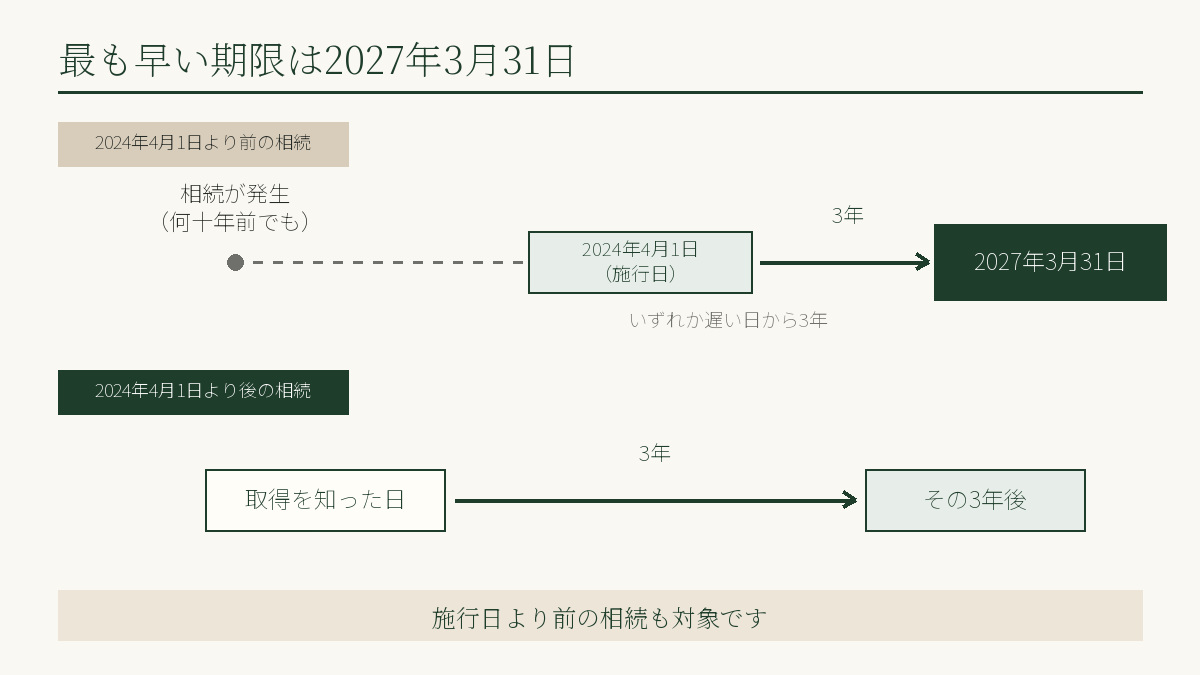
相続登記の申請義務は2024年(令和6年)4月1日に始まりました。ここで多くの人が見落とすのが、それより前に起きた相続も対象になるという点です。 東京法務局はこう説明しています。
なお、令和6年4月1日より以前に相続が開始している場合も、3年の猶予期間がありますが、義務化の対象となります。
では、その3年はいつから数えるのでしょうか。東京法務局の相続登記ガイドブックにある質問と回答が、この点を正確に書いています。
問23 相続登記の義務化の規定は施行日前に発生した相続についても適用されますか。
適用されます。この場合、相続により所有権の取得を知った日又は施行日(令和6年4月1日)のいずれか遅い日から3年以内に登記申請をしなければなりません。
「いずれか遅い日」がポイントです。20年前に相続した実家であっても、起算点は施行日(2024年4月1日)まで引き寄せられます。 そこから3年後が2027年3月31日です。
施行日より後に起きた相続は「取得を知った日から3年」なので、期限はもっと後ろになります。 つまりすべてのケースを通じて、最も早い期限が2027年3月31日ということになります。
出典: 東京法務局「相続登記が義務化されました(令和6年4月1日制度開始)」/東京法務局「相続登記ガイドブック 4 Q&A編」問23
3年をどこから数えるか——条文の書きぶり
根拠は不動産登記法76条の2です。原文はこうなっています。
所有権の登記名義人について相続の開始があったときは、当該相続により所有権を取得した者は、自己のために相続の開始があったことを知り、かつ、当該所有権を取得したことを知った日から三年以内に、所有権の移転の登記を申請しなければならない。遺贈(相続人に対する遺贈に限る。)により所有権を取得した者も、同様とする。
「知り、かつ、……知った日から」と、条件が2つ重ねられています。相続が始まったことを知り、そのうえで自分がその不動産を取得したことを知った日が起算点です。 亡くなった日ではありません。この点は相続放棄の3か月と同じ考え方です。
もう1つ、遺産分割が後からまとまった場合には別の期限が動き出します。同条2項です。
前項前段の規定による登記(民法第九百条及び第九百一条の規定により算定した相続分に応じてされたものに限る。次条第四項において同じ。)がされた後に遺産の分割があったときは、当該遺産の分割によって当該相続分を超えて所有権を取得した者は、当該遺産の分割の日から三年以内に、所有権の移転の登記を申請しなければならない。
法定相続分でいったん登記したあとに遺産分割で取り分が変わったなら、その分割の日から3年という新しい期限が始まります。1回登記すれば終わり、ではありません。
出典: 不動産登記法(平成16年法律第123号)第76条の2・e-Gov法令検索
「過料10万円」は本当か——まだ科されようがありません
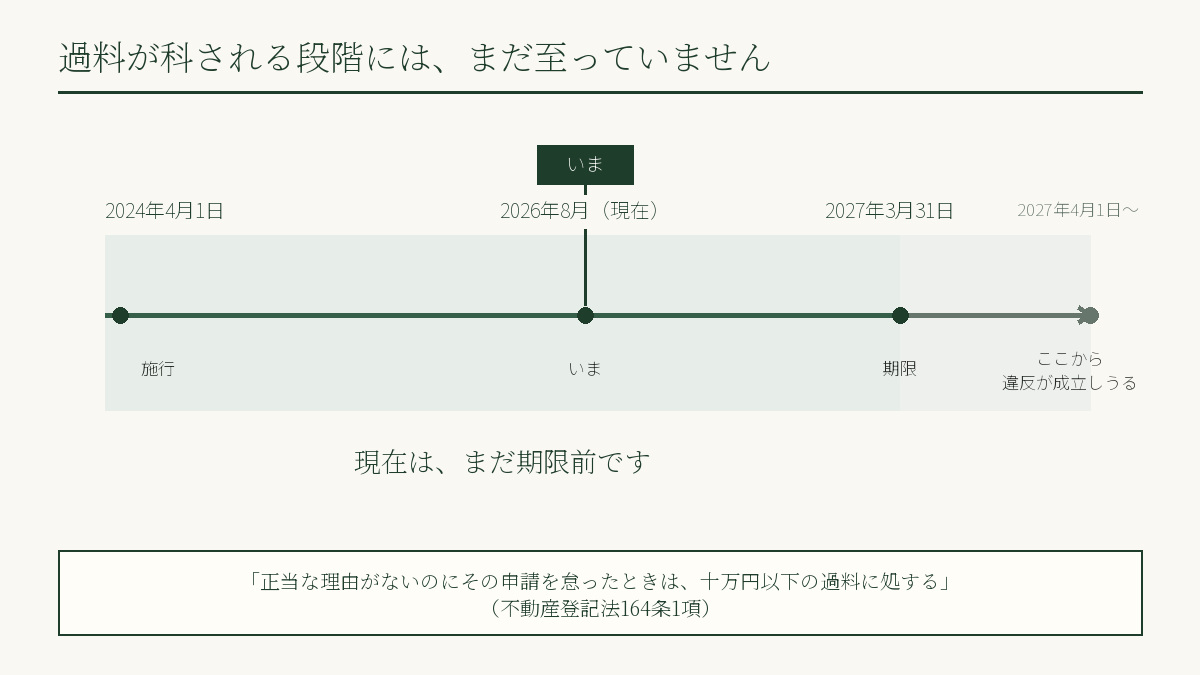
過料の根拠は不動産登記法164条1項です。ここに76条の2第1項・2項が挙げられています。
第三十六条、(中略)第七十六条の二第一項若しくは第二項又は第七十六条の三第四項の規定による申請をすべき義務がある者が正当な理由がないのにその申請を怠ったときは、十万円以下の過料に処する。
条文があるのは事実です。ただし、この条文が働くのは「申請を怠った」状態になってからです。 先に見たとおり、最も早い期限は2027年3月31日。それより前に3年の期間が満了することはありません。
したがって、申請義務違反という状態が成立しうるのは2027年4月1日以降ということになります。 本記事の作成時点(2026年8月)で、過料が科されたという公表事例も確認できませんでした。
法務局自身の説明も、断定を避けた書き方になっています。
問24 相続登記が義務化された以降、同登記申請を怠った場合、罰則はありますか。
正当な理由がないのに不動産の相続を知った時から3年以内に相続登記の申請をしないと、10万円以下の過料が科される可能性があります。
「科されます」ではなく「科される可能性があります」。後で見るとおり、期限を過ぎたら自動的に過料になるわけではないからです。
出典: 不動産登記法第164条第1項・e-Gov法令検索/東京法務局「相続登記ガイドブック 4 Q&A編」問24
過料に至るまでには段階があります
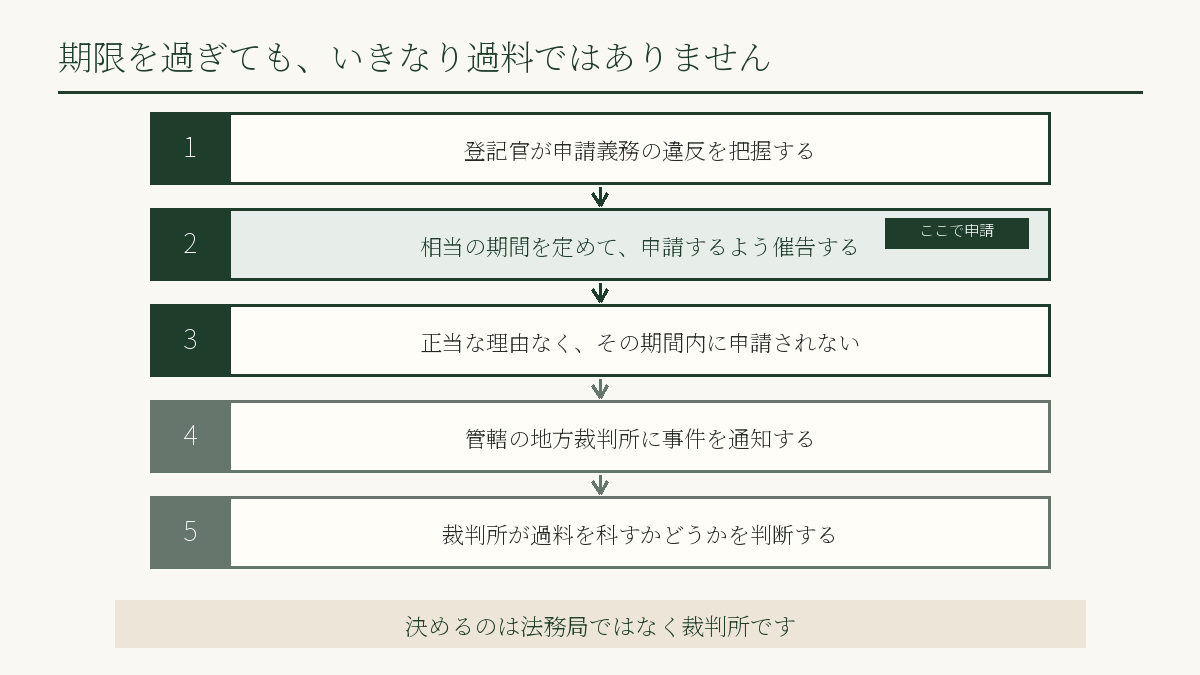
期限を過ぎると即座に過料、ではありません。過料通知の事務の取扱いは、法務省民事局長通達(令和5年9月12日付け法務省民二第927号)で定められており、次の順序をたどるとされています。
- 登記官が、相続登記の申請義務の違反を把握する
- 違反した人に対し、相当の期間を定めて、申請をすべき旨を催告する
- 催告したにもかかわらず、正当な理由なくその期間内に申請がされない
- 管轄の地方裁判所に事件を通知する
- 裁判所が過料を科すかどうかを判断する
要点は2つです。1つは、催告が必ず先に来ること。何の連絡もなく突然過料になる仕組みではありません。 もう1つは、過料を決めるのは法務局ではなく裁判所だということ。登記官は通知するところまでで、金額を決めたり徴収したりはしません。
催告が届いた段階で申請すれば、そこで手続きは終わります。実質的な最後の締切は、催告に応じるかどうかの場面にあります。
注記: 上記の手順は、法務省民事局長通達(令和5年9月12日付け法務省民二第927号)および不動産登記規則等の改正省令(令和5年法務省令第33号)にもとづく取扱いとして説明されているものです。通達の原文は当サイトでは確認できていないため、原文の引用はしていません。
「正当な理由」があれば過料になりません
164条1項は「正当な理由がないのにその申請を怠ったとき」と書いています。正当な理由があれば過料の対象になりません。 東京法務局は、その例として次のように注記しています。
※相続人が極めて多数に上り、戸籍謄本等の資料収集や他の相続人の把握に多くの時間を要するケースなど。
「など」とあるとおり、これは例示です。ほかにも遺言の有効性や遺産の範囲が争われている場合、申請義務を負う人が重病である場合などが該当しうると説明されています。
ここで大事なのは、「正当な理由」は放置してよい理由ではないということです。 資料集めに時間がかかっているなら、次に見る相続人申告登記を使って、義務そのものは先に果たしておくことができます。
出典: 東京法務局「相続登記が義務化されました」の注記
間に合わないときは、相続人申告登記があります
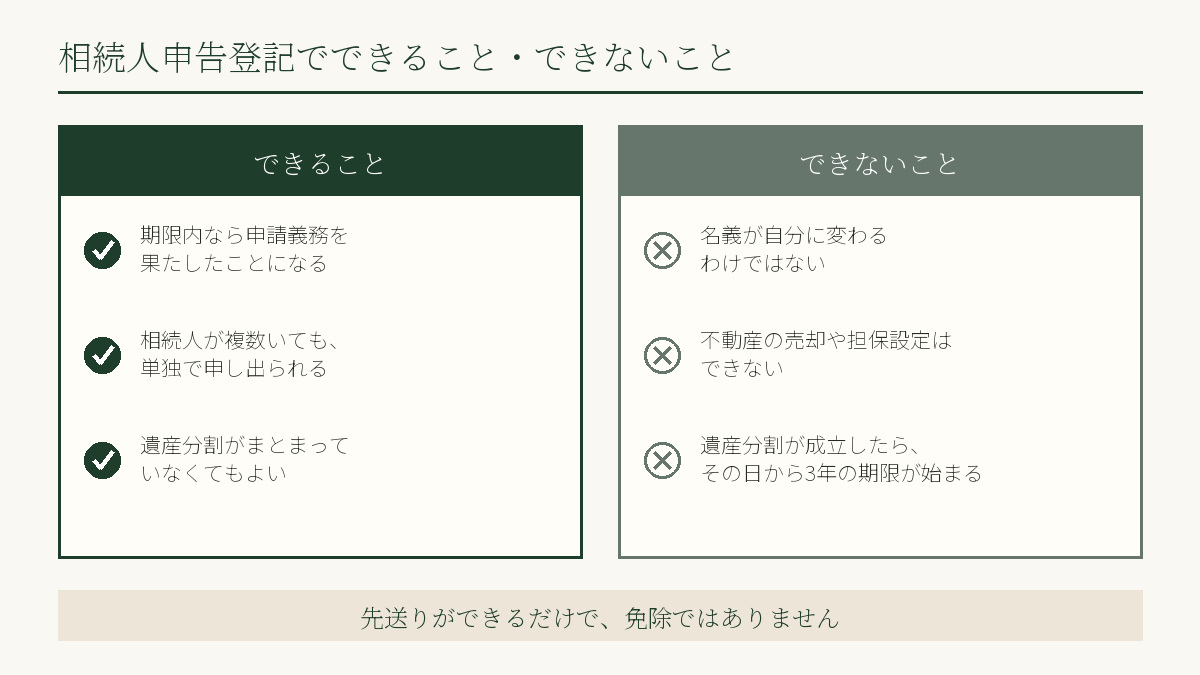
遺産分割がまとまらない、相続人が多くて戸籍が集めきれない。そうした場合のために、2024年4月に相続人申告登記という新しい仕組みが作られました。 根拠は不動産登記法76条の3です。
前条第一項の規定により所有権の移転の登記を申請する義務を負う者は、法務省令で定めるところにより、登記官に対し、所有権の登記名義人について相続が開始した旨及び自らが当該所有権の登記名義人の相続人である旨を申し出ることができる。
そして2項が、この申出の効果を定めています。
前条第一項に規定する期間内に前項の規定による申出をした者は、同条第一項に規定する所有権の取得(当該申出の前にされた遺産の分割によるものを除く。)に係る所有権の移転の登記を申請する義務を履行したものとみなす。
申出をすれば、義務を果たしたことになります。東京法務局の説明も同じです。
問113 相続人申告登記とは何ですか。
相続登記の義務化が施行された後の手続です。①登記簿上の所有者について相続が開始したこと、また、②自らがその相続人であることを登記官に申し出ることにより、相続登記の申請義務を簡易に履行できる登記のことです。なお、相続人が複数存在する場合でも、特定の相続人が単独で申し出ることが可能です。
単独でできるのが実務上の利点です。他の相続人の同意を待たなくても、自分の分の義務は果たせます。
ただし、限界があります。これは義務を果たすための仕組みであって、名義が自分に変わるわけではありません。 そして76条の3第4項は、その後に遺産分割で不動産を取得したときは分割の日から3年以内に登記を申請しなければならないと定めています。 申出をしても、話がまとまれば次の期限が始まります。先送りができるだけで、免除されるわけではありません。
出典: 不動産登記法第76条の3・e-Gov法令検索/東京法務局「相続登記ガイドブック 4 Q&A編」問113
どこに申請するか
申請先は不動産の所在地を管轄する法務局です。東京法務局のガイドブックはこう書いています。
問111 相続登記の申請書は、どこの法務局に提出してもよいのですか。
相続に係る不動産の所在地を管轄する法務局に提出する必要があります。
亡くなった方の住所地でも、申請する人の住所地でもありません。不動産がある場所で決まります。 実家が遠方にある場合、地元の法務局では受け付けてもらえない、ということです。郵送やオンラインでの申請もできます。
東京都内の管轄は支局・出張所ごとに分かれています。東京法務局「管轄のご案内(不動産登記)」でご確認ください。
出典: 東京法務局「相続登記ガイドブック 4 Q&A編」問111・問112
よくある質問
Q1. 期限はいつまでですか?
最も早い期限は2027年3月31日です。2024年4月1日より前に相続が起きていた場合、起算点は「取得を知った日」か「施行日(2024年4月1日)」のいずれか遅い日になるためです。施行日より後の相続は、取得を知った日から3年です。
Q2. 何十年も前に相続した実家も対象ですか?
対象です。東京法務局は「令和6年4月1日より以前に相続が開始している場合も、3年の猶予期間がありますが、義務化の対象となります」と明記しています。
Q3. すでに過料を科された人はいますか?
本記事の作成時点(2026年8月)で、公表された事例は確認できませんでした。制度上、申請義務違反という状態が成立しうるのは2027年4月1日以降です。
Q4. 期限を過ぎたら、いきなり10万円請求されますか?
いいえ。登記官が違反を把握した場合、まず相当の期間を定めて申請するよう催告し、それでも正当な理由なく申請されないときに管轄の地方裁判所へ通知するという段階を踏むとされています。過料を科すかどうかを判断するのは裁判所です。
Q5. 遺産分割がまとまりません。どうすればいいですか?
相続人申告登記の申出をすれば、期限内に義務を履行したものとみなされます(不動産登記法76条の3第2項)。相続人が複数いても、単独で申し出ることができます。ただし名義は変わらず、後で遺産分割が成立したら、その日から3年以内に登記申請が必要です。
Q6. 法定相続分で登記すれば終わりですか?
その後に遺産分割で相続分を超えて取得した人は、分割の日から3年以内に登記の申請が必要です(同法76条の2第2項)。1回登記すれば完了、とは限りません。
Q7. 「正当な理由」にはどんな場合があたりますか?
東京法務局は「相続人が極めて多数に上り、戸籍謄本等の資料収集や他の相続人の把握に多くの時間を要するケースなど」を例に挙げています。あくまで例示であり、個別の判断になります。時間がかかっている場合は、相続人申告登記で義務を先に果たす方法もあります。
まとめ——恐れる話ではなく、締切の話です
- 最も早い期限は2027年3月31日。施行日前の相続も対象で、起算点は「知った日」か「施行日」のいずれか遅い日
- 過料が科される段階には、まだ制度上至っていません(違反が成立しうるのは2027年4月1日以降)
- 期限を過ぎてもいきなり過料ではありません。催告が先にあり、判断するのは裁判所です
- 「正当な理由」があれば過料になりません。ただし放置してよい理由ではありません
- 間に合わないときは相続人申告登記。単独で申し出られ、義務を履行したとみなされます
- ただし申告登記は名義が変わりません。遺産分割が成立したら、その日から3年の期限が始まります
「10万円の過料」という言葉が先に立ちますが、実際に効いてくるのは2027年3月31日という締切のほうです。 戸籍を集めるだけでも時間がかかります。お住まいの地域のページから相談先をご確認いただけます。
免責事項: 本記事は2026年8月23日時点の法令・公的資料にもとづく一般的な情報提供であり、個別の法律相談に代わるものではありません。 「正当な理由」に該当するかどうかや、起算点の判断は個別の事情によって結論が変わります。実際の手続きにあたっては、管轄の法務局または司法書士にご確認ください。 なお本記事は2027年4月1日以降、内容の大幅な見直しが必要になります。