SOUZOKU GUIDE
相続登記は自分でできるか
費用の分岐点は約7万5千円
先に結論です。相続登記の費用は2種類に分かれます。 登録免許税は法令で決まっていて、誰がやっても同じ額。 司法書士報酬は自由価格で、事務所ごとに違います。 日本司法書士会連合会のアンケートでは、相続登記の報酬は平均74,888円。 同じ想定事例で登録免許税を計算すると40,000円です。 つまり自分でやるかどうかで動く金額は、およそ7万5千円。ここが判断の分岐点になります。
費用は「動かせない額」と「動く額」に分かれます
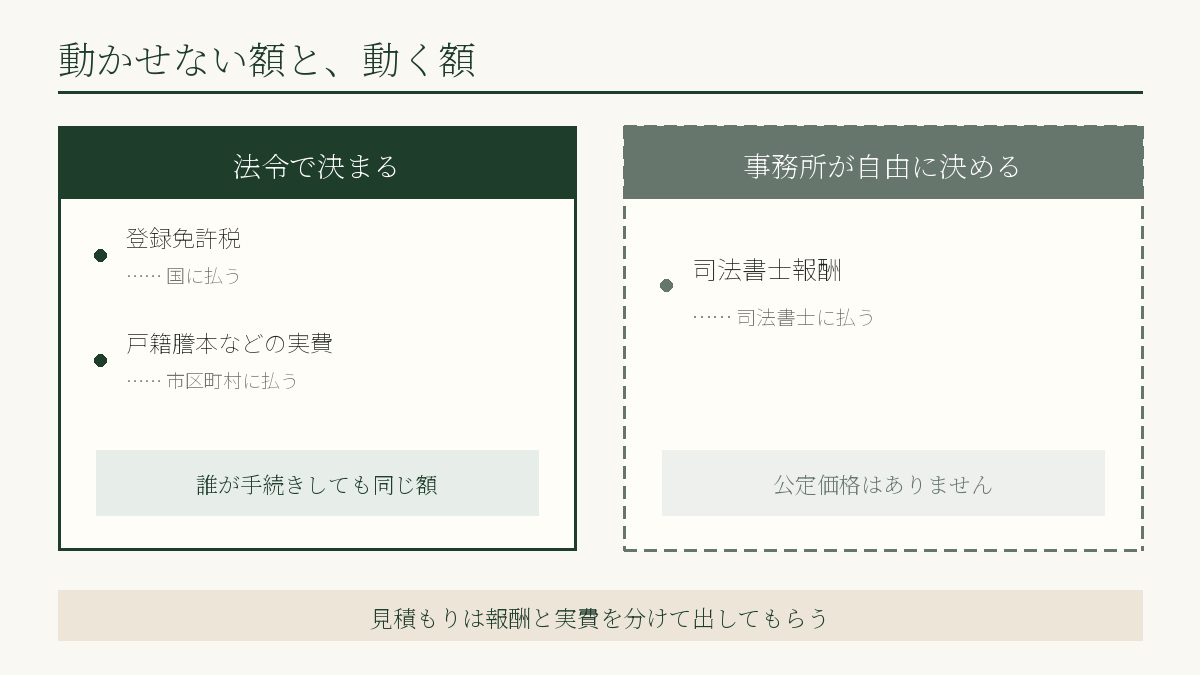
相続登記でかかるお金を、まず性質で分けます。ここを混ぜると「相場」が分からなくなります。
| 費用 | 決め方 | 誰に払うか |
|---|---|---|
| 登録免許税 | 法令で決まる | 国(収入印紙) |
| 戸籍謄本などの実費 | 自治体の手数料 | 市区町村 |
| 司法書士報酬 | 事務所が自由に決める | 司法書士 |
登録免許税と実費は、誰が手続きしても同じです。自分でやっても司法書士に頼んでも変わりません。 動くのは司法書士報酬だけです。
日本司法書士会連合会も、報酬について次の方針を示しています。
司法書士の報酬は、その額や算定方法・諸費用を明示し、依頼者との合意によって決定される
報酬に公定価格はありません。だからこそ、見積もりを取るときは「報酬」と「実費」を分けて出してもらうのが要点になります。
登録免許税は0.4%——自分で計算できます
相続を原因とする所有権の移転の登記にかかる登録免許税は、不動産の価額の0.4%(1000分の4)です。 法務局はこう説明しています。
本来、土地の価額に対して0.4%(1000分の4)の税率がかかるところ
ここでいう「不動産の価額」は、売買の相場ではなく固定資産評価額です。 毎年送られてくる固定資産税の納税通知書か、市区町村で取れる評価証明書で確認できます。
| 固定資産評価額 | 登録免許税 |
|---|---|
| 500万円 | 20,000円 |
| 1,000万円 | 40,000円 |
| 2,000万円 | 80,000円 |
| 3,000万円 | 120,000円 |
計算した額の100円未満は切り捨てます。土地と建物が複数あるときは、合計額に0.4%をかけます。
出典: 盛岡地方法務局「相続登記の登録免許税の免税措置について」(更新日2025年4月22日)/登録免許税法(昭和42年法律第35号)第9条・別表第一
司法書士報酬の全国平均は74,888円
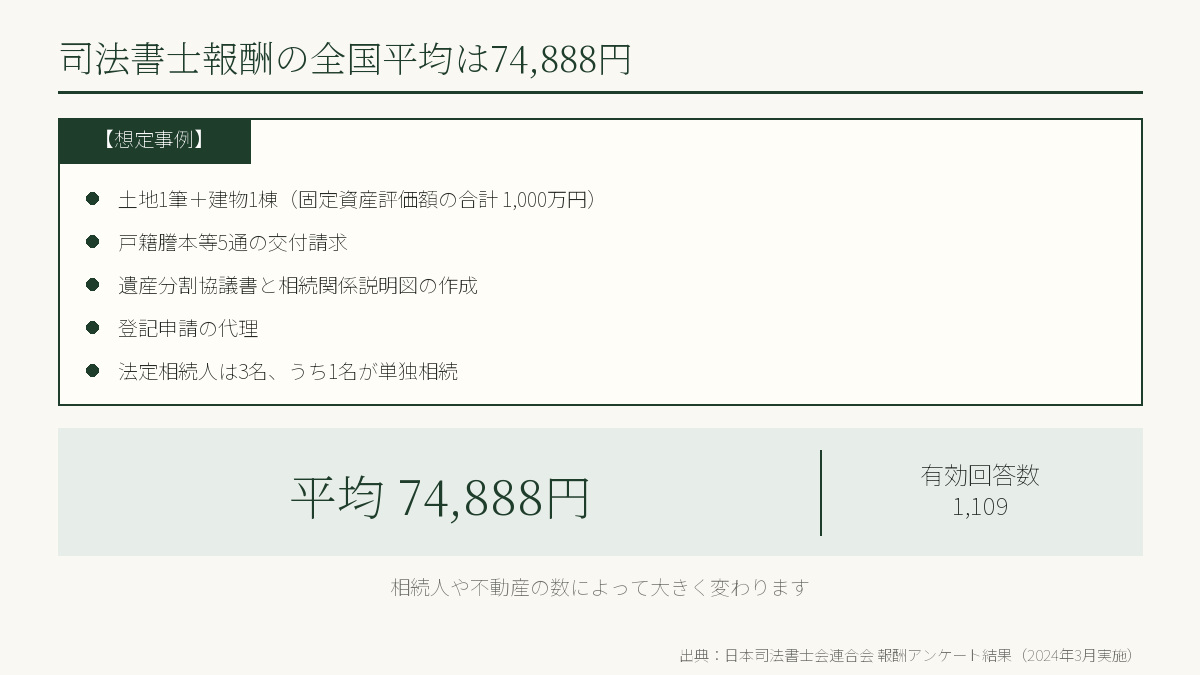
日本司法書士会連合会が2024年(令和6年)3月に実施した報酬アンケートに、相続登記の項目があります。 大事なのは、想定事例がはっきり書かれていることです。
第1 所有権移転登記-4 所有権移転登記(相続)
相続を原因とする土地1筆及び建物1棟(固定資産評価額の合計1000万円)の所有権移転登記手続の代理業務を受任し、戸籍謄本等5通の交付請求、登記原因証明情報(遺産分割協議書及び相続関係説明図)の作成及び登記申請の代理をした場合
※法定相続人は3名で、うち1名が単独相続した場合
【有効回答数:1109 / 平均:74,888円】
1,109人の司法書士が回答した平均が74,888円です。 「5万円から15万円」といった幅のある相場表より、条件を固定した1つの数字のほうが比べやすくなります。
そして連合会自身が、この数字の読み方に注意を添えています。
相続を原因とする所有権移転登記の報酬は、相続人や不動産の数等により大きく左右されます。
相続人が多い、不動産が複数ある、遠方の戸籍を集める必要がある——こうした事情があれば額は上がります。 74,888円は「この条件ならこのくらい」という基準点であって、上限でも下限でもありません。
出典: 日本司法書士会連合会「報酬アンケート結果(2024年(令和6年)3月実施)」
同じ条件で並べると、差は約7万5千円
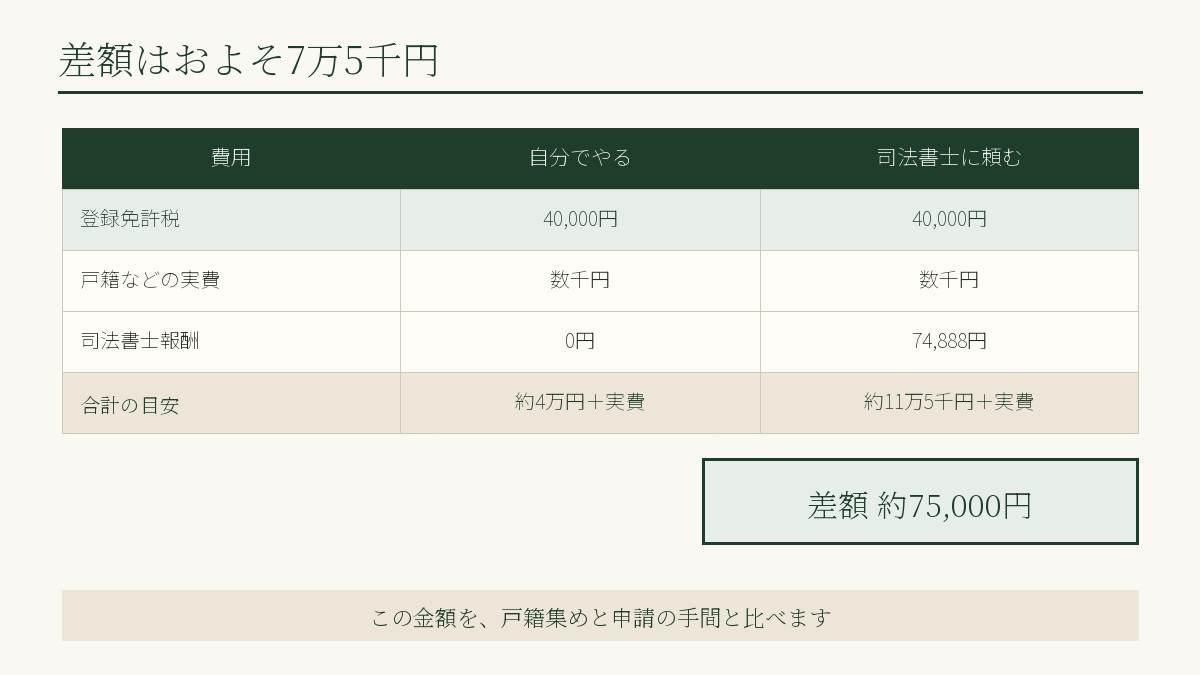
アンケートと同じ想定(土地1筆+建物1棟・固定資産評価額の合計1,000万円)で並べてみます。
| 費用 | 自分でやる | 司法書士に頼む |
|---|---|---|
| 登録免許税 | 40,000円 | 40,000円 |
| 戸籍謄本などの実費 | 数千円 | 数千円 |
| 司法書士報酬 | 0円 | 74,888円 |
| 合計の目安 | 約4万円+実費 | 約11万5千円+実費 |
差額は約7万5千円。これが「自分でやるか」の判断材料になる金額です。
ただし、時間と手間が0円というわけではありません。戸籍を出生から死亡まで遡って集め、 相続関係説明図と遺産分割協議書を作り、申請書を書いて法務局に出す——という作業が発生します。 平日に法務局や役所へ行く必要も出てきます。7万5千円をこの手間と比べるのが、実際の判断になります。
100万円以下の土地なら、登録免許税がかかりません
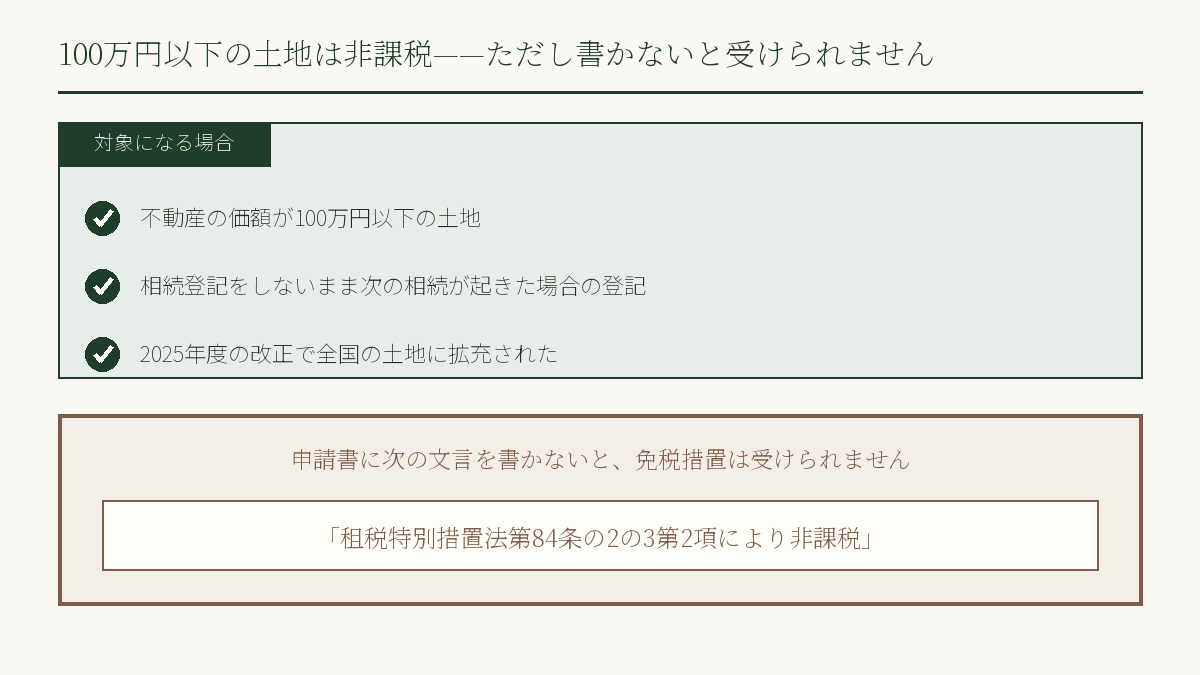
見落とされやすい制度があります。不動産の価額が100万円以下の土地は、登録免許税が非課税です。 法務局の説明を引用します。
土地について相続(相続人に対する遺贈も含みます。)による所有権の移転の登記(中略)を受ける場合において、不動産の価額が100万円以下の土地であるときは、平成30年11月15日から令和9年(2027年)3月31日までの間に受ける当該土地の相続による所有権の移転の登記(中略)については、登録免許税を課さないこととされました。
2025年(令和7年)度の税制改正で、対象が全国の土地に拡充されました。 以前は地域が限定されていましたが、いまは価額が100万円以下であれば全国どこでも適用されます。 田畑や山林、持分だけを相続した場合など、評価額が小さい土地は該当する可能性があります。
もう1つ、相続登記をしないまま次の相続が起きた場合の免税措置もあります。
個人が相続(相続人に対する遺贈も含みます。)により土地の所有権を取得した場合において、当該個人が当該相続による当該土地の所有権の移転の登記を受ける前に死亡したときは、平成30年4月1日から令和9年(2027年)3月31日までの間に当該個人を当該土地の所有権の登記名義人とするために受ける登記については、登録免許税を課さない
親が祖父から相続した土地を登記しないまま亡くなった、というケースです。 祖父から親への登記の分が非課税になります。
出典: 盛岡地方法務局「相続登記の登録免許税の免税措置について」(更新日2025年4月22日)
★免税は、申請書に条項を書かないと受けられません
ここが自分で手続きする人にとって最大の落とし穴です。法務局は次のように明記しています。
登録免許税の免税措置の適用を受けるためには、免税の根拠となる法令の条項を申請書に記載する必要があります。
相続登記(所有権の移転の登記又は所有権の保存の登記)の登録免許税の免税措置については、「租税特別措置法第84条の2の3第2項により非課税」と申請書に記載してください(記載がない場合は、免税措置は受けられません。)。
要件を満たしていても、書かなければ課税されます。 自動で判定してくれるわけではありません。免税に該当しそうな土地があるなら、 申請書に「租税特別措置法第84条の2の3第2項により非課税」と書き忘れないことです。
この一文を書くだけで済む一方、書き漏らすと戻ってこない——自分でやるときの費用対効果を左右する分かれ目になります。
そして期限は2027年3月31日——二重の意味で
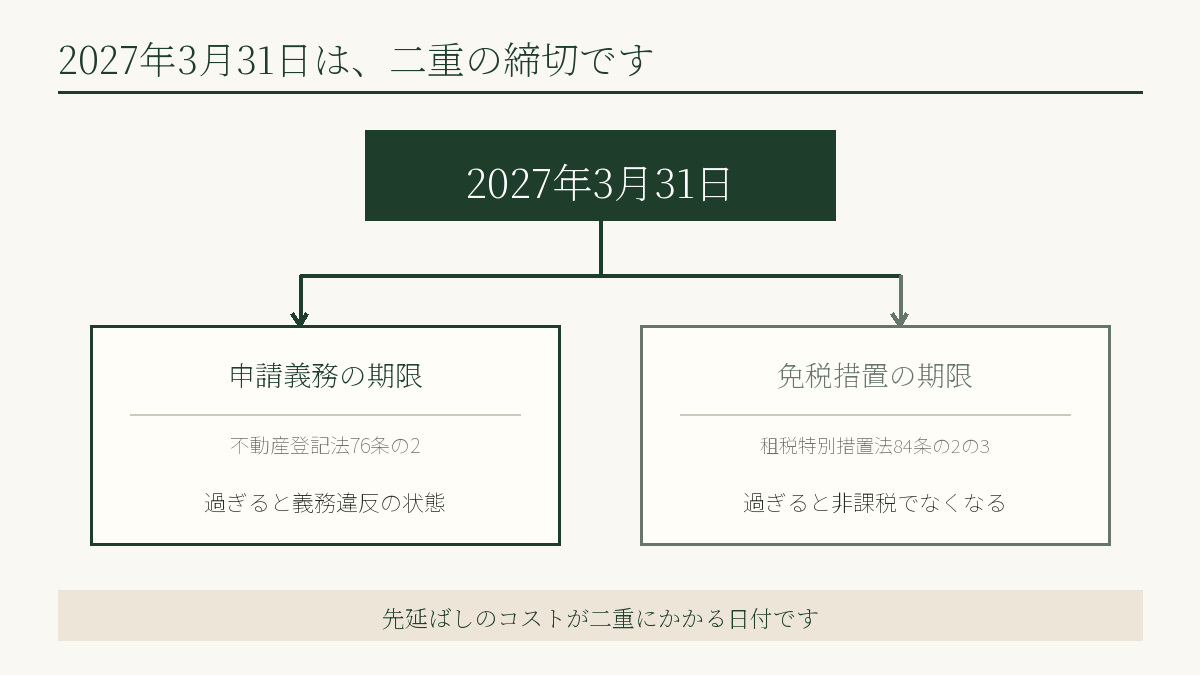
ここまで見てきた免税措置の期限は令和9年(2027年)3月31日です。 そして相続登記の申請義務で最も早い期限も2027年3月31日。 同じ日です。
| 2027年3月31日までにしないと | どうなるか |
|---|---|
| 申請義務(不動産登記法76条の2) | 義務違反の状態になる(10万円以下の過料の対象) |
| 免税措置(租税特別措置法84条の2の3) | 非課税でなくなる(延長されない限り) |
先延ばしのコストが二重にかかる日付だということです。 なお免税措置はこれまでも延長されてきており(2025年度改正で令和9年3月31日まで延長された経緯があります)、 今後さらに延びる可能性はあります。ただし延長を前提に待つ理由にはなりません。
どこに申請するか——東京の10市区
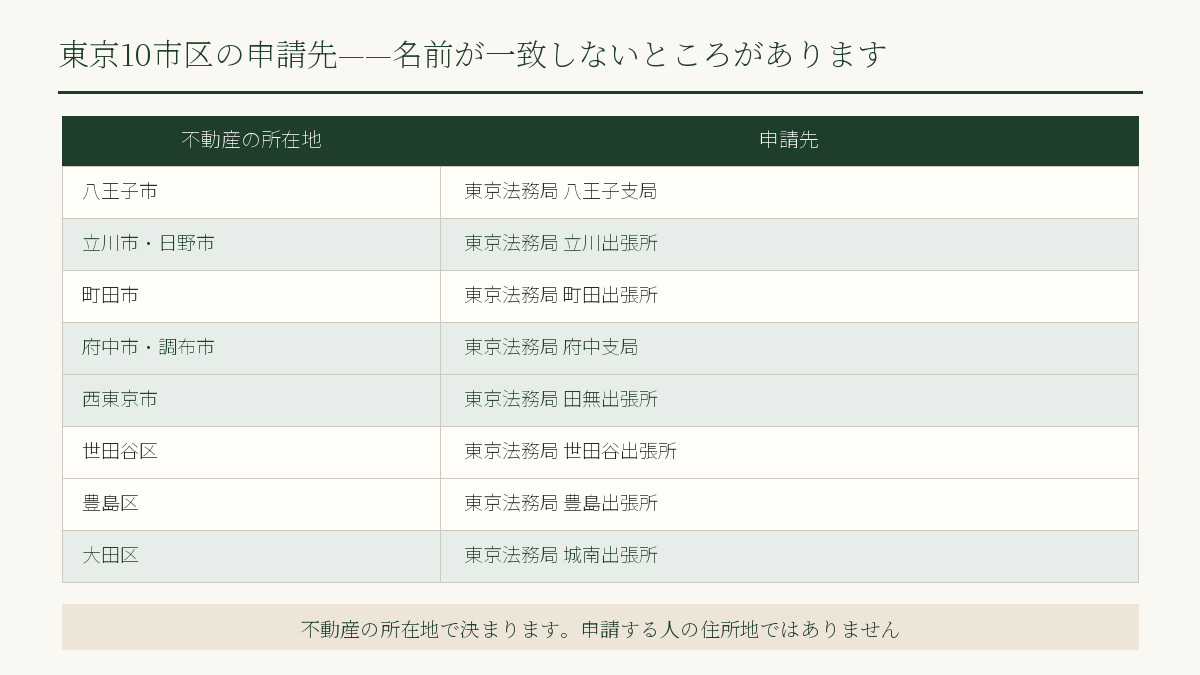
申請先は不動産の所在地を管轄する法務局です。亡くなった方の住所地でも、申請する人の住所地でもありません。 当サイトが扱っている10市区は、次のように分かれます。
| 不動産の所在地 | 申請先 |
|---|---|
| 八王子市 | 東京法務局 八王子支局 |
| 立川市・日野市 | 東京法務局 立川出張所 |
| 町田市 | 東京法務局 町田出張所 |
| 府中市・調布市 | 東京法務局 府中支局 |
| 西東京市 | 東京法務局 田無出張所 |
| 世田谷区 | 東京法務局 世田谷出張所 |
| 豊島区 | 東京法務局 豊島出張所 |
| 大田区 | 東京法務局 城南出張所 |
市区の名前と登記所の名前が一致しないところが4つあります。
- 西東京市 → 田無出張所(旧田無市の名前が残っています)
- 大田区 → 城南出張所
- 日野市 → 立川出張所(日野出張所はありません)
- 調布市 → 府中支局
「◯◯市だから◯◯出張所だろう」と思い込むと、行き先を間違えます。 郵送やオンラインでも申請できるので、遠い場合はそちらも検討できます。
自分でやるか、頼むかの目安
金額だけでは決められません。事案の性質で分かれます。
自分でやりやすい
- 不動産が1〜2件で、同じ市区にある
- 相続人が少なく、全員と連絡が取れている
- 遺産分割の話がすでにまとまっている
- 平日に法務局・役所へ行く時間が取れる
頼んだほうがよい
- 相続が重なっている(数次相続)
- 不動産が複数の市区町村にまたがる
- 相続人に連絡が取れない人がいる
- 戸籍を遡ると人数が読めない
- 期限が迫っている
法務局には手続案内の窓口があり、書き方を相談できます。 まず1回相談してみて、手に負えそうかを見てから決めるのが現実的です。 ただし法務局は「どう分けるか」の相談には応じません。手続きの方法を教えてくれるところであって、 遺産分割の中身を決める場所ではないという線引きがあります。
よくある質問
Q1. 相続登記は自分でできますか?
できます。法務局には手続案内の窓口があり、申請書の書き方を相談できます。ただし戸籍の収集や書類作成に手間がかかるため、事案の複雑さと差額(この記事の想定では約7万5千円)を比べて判断することになります。
Q2. 登録免許税はいくらですか?
相続を原因とする所有権移転登記は、不動産の価額(固定資産評価額)の0.4%です。1,000万円なら40,000円、100円未満は切り捨てます。法令で決まっているので、自分でやっても司法書士に頼んでも同額です。
Q3. 司法書士の報酬はいくらが相場ですか?
公定価格はありません。日本司法書士会連合会の2024年3月のアンケートでは、土地1筆と建物1棟(評価額の合計1,000万円)・相続人3名で1名が単独相続という条件で、平均74,888円(有効回答1,109)でした。相続人や不動産の数によって大きく変わります。
Q4. 登録免許税がかからない場合はありますか?
あります。不動産の価額が100万円以下の土地は、2027年3月31日までの登記について非課税です。また、相続した人が登記をしないまま亡くなった場合の登記も非課税になります。ただし申請書に「租税特別措置法第84条の2の3第2項により非課税」と記載しないと適用されません。
Q5. どこの法務局に出せばいいですか?
不動産の所在地を管轄する法務局です。東京都内は支局・出張所ごとに分かれており、市区名と登記所名が一致しない例もあります(西東京市は田無出張所、大田区は城南出張所、日野市は立川出張所、調布市は府中支局)。
Q6. 見積もりを取るとき、何を聞けばいいですか?
「報酬」と「実費(登録免許税・戸籍の取得費用など)」を分けて出してもらってください。登録免許税は法令で決まっているので、どの事務所でも同じ額になります。差が出るのは報酬の部分です。
Q7. 法務局で遺産分割の相談もできますか?
できません。法務局の手続案内は、登記の方法や書類の書き方についての案内です。誰がどう相続するかの相談は、司法書士・弁護士などにご相談ください。
まとめ——分けて考えれば、判断できます
- 費用は「法令で決まる登録免許税」と「自由価格の司法書士報酬」に分かれます
- 登録免許税は固定資産評価額の0.4%。自分で計算できます
- 報酬の全国平均は74,888円(評価額1,000万円・相続人3名の想定)
- 差額は約7万5千円。これを手間と時間と比べます
- 100万円以下の土地は非課税。ただし申請書に条項を書かないと受けられません
- 2027年3月31日は、申請義務の期限であり、免税措置の期限でもあります
「相続登記はいくらかかるか」は幅のある問いですが、動かせない額と動く額に分ければ、比べられる形になります。 相談先はお住まいの地域のページからご確認いただけます。
免責事項: 本記事は2026年8月23日時点の法令・公的資料にもとづく一般的な情報提供であり、個別の法律相談・税務相談に代わるものではありません。 登録免許税の額は不動産の評価額や持分によって変わります。免税措置の適用の可否は個別の判断になります。 実際の手続きにあたっては、管轄の法務局または司法書士にご確認ください。